Aperçu des changements douaniers dans l’UE
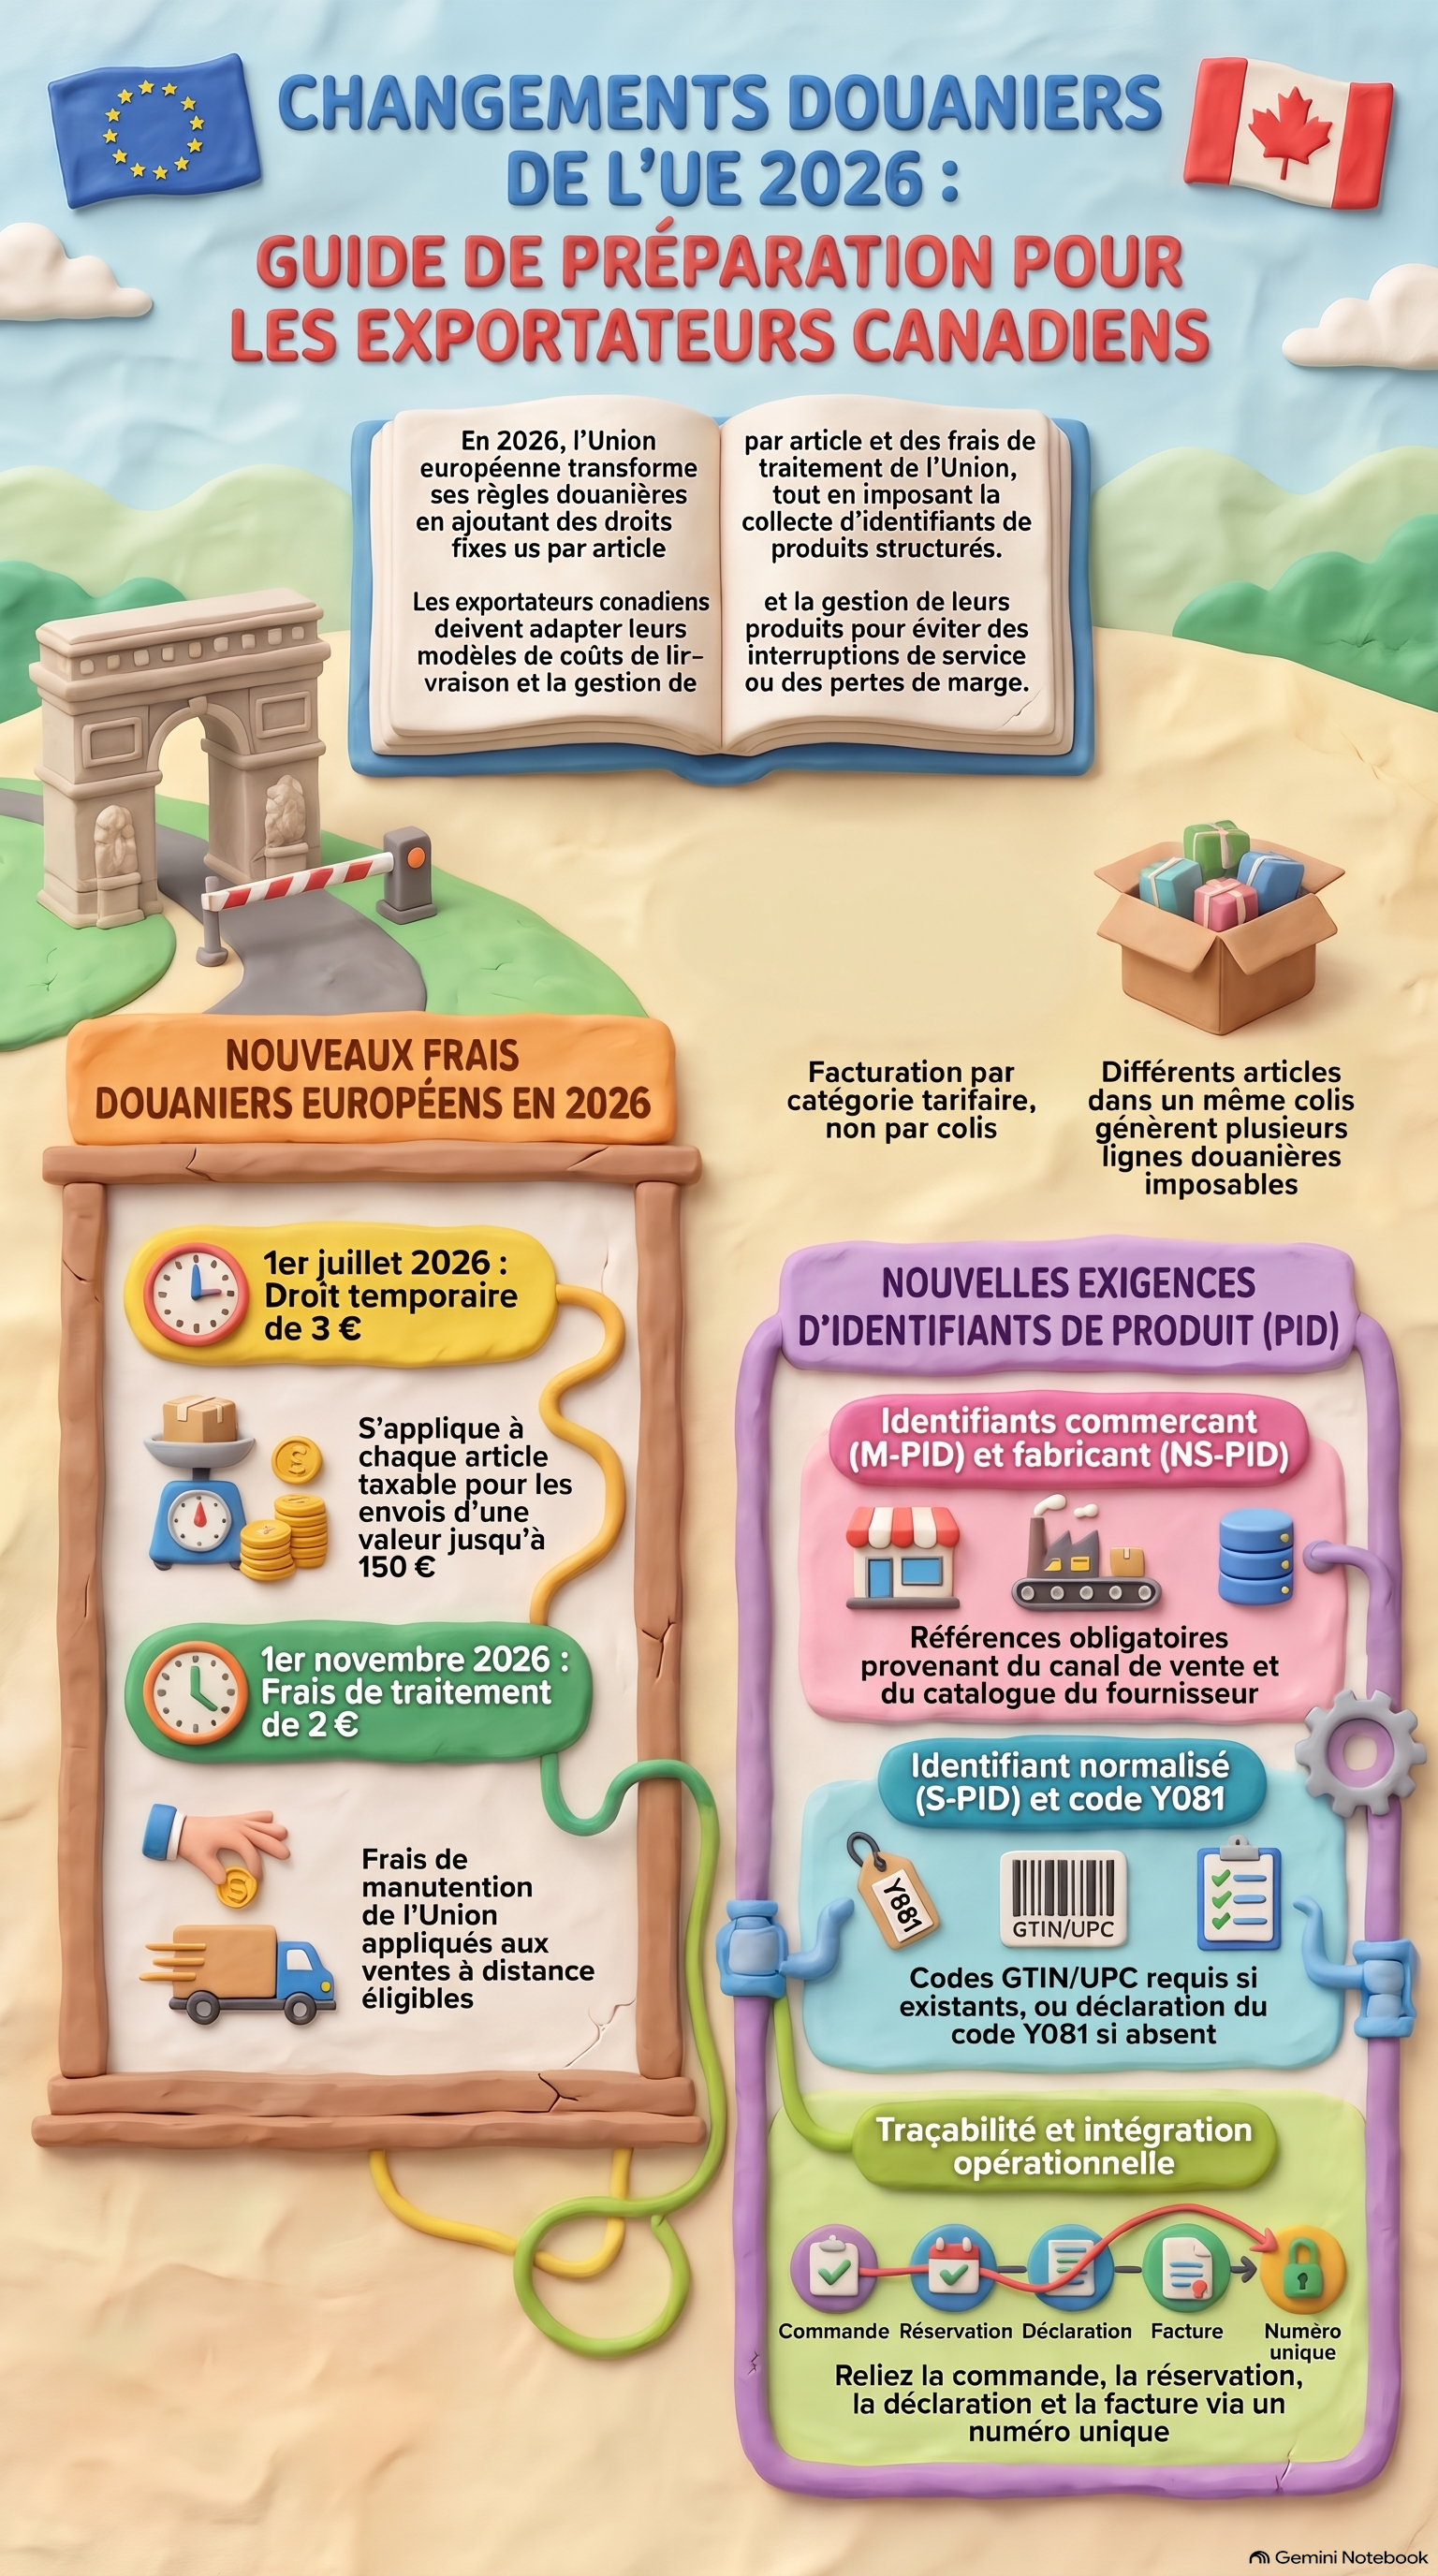
Les changements douaniers de l’UE mis en place en 2026 ont eu un impact sur le coût et la préparation des envois concernés en provenance du Canada, et par conséquent sur d’innombrables entreprises canadiennes. De nouvelles exigences entrant en vigueur le 1er novembre, les entreprises devraient revoir leurs coûts de livraison et leurs modalités de dédouanement avant que les prochains changements ne prennent effet.
|
Date |
Quels changements |
Qui doit s’y préparer |
|
1er juillet 2026 |
Droit temporaire de 3 € pour chaque article soumis à des droits de douane |
Envois éligibles dont la valeur intrinsèque ne dépasse pas 150 € |
|
1er novembre 2026 |
Frais de traitement de l’Union de 2 € |
Ventes à distance éligibles, y compris celles d'une valeur supérieure à 150 € |
|
1er novembre 2026 |
Exigences relatives à l'identifiant du produit |
Ventes à distance de faible valeur éligibles |
Qui est concerné : les entreprises canadiennes expédiant des envois éligibles à des clients de l’UE. Le traitement dépend de la transaction, des marchandises, de la valeur et de la procédure d’importation.
Pourquoi est-ce important ? Les nouveaux frais ont une incidence sur les budgets d’expédition et les devis proposés aux clients. Les données sur les produits et les modalités de paiement doivent être compatibles avec les conditions de service et de livraison que vous proposez.
Que faire dès maintenant : examinez la composition de vos envois, vérifiez les exigences auprès de votre transporteur ou de votre courtier, et mettez à jour les informations sur les produits ainsi que les estimations de coûts.
Pour vous tenir informé, ce guide explique comment évaluer l’impact de ces changements à venir, comparer les options d’expédition et préparer votre équipe au nouveau processus.
Commencez par examiner la transaction à l’origine de l’expédition
Le droit temporaire s’applique aux envois éligibles dont la valeur intrinsèque ne dépasse pas 150 €. Les frais de traitement de l’Union s’appliquent également aux ventes à distance éligibles d’un montant supérieur à 150 €. Les nouvelles exigences en matière d’identifiant de produit abordées ici concernent les ventes à distance de faible valeur éligibles.
Ces différences ont leur importance lorsque votre entreprise envoie plusieurs types d’envois vers l’Europe. Les commandes de particuliers, les achats professionnels, le réapprovisionnement des stocks et les retours doivent faire l’objet d’une évaluation distincte. Une estimation relative à un colis de faible valeur destiné à un particulier ne détermine pas le traitement applicable à une palette transportant des stocks de l’entreprise.
Regroupez vos envois récents par destination, acheteur, objet, marchandises et valeur. Demandez à votre courtier en douane de confirmer le traitement applicable à chaque groupe ainsi que la procédure de dédouanement que vous utilisez. Distinguez clairement les destinations de l’UE des autres marchés européens dans vos registres de tarification et d’expédition.
Ce premier examen permet d’éviter qu’une politique générale ne s’applique à des transactions nécessitant une approche différente.
Comprenez comment les frais se répercutent sur votre entreprise
Le transport, les droits de douane, les frais de manutention de l’Union, la TVA et les frais de transporteur ou de courtage sont des éléments distincts du coût de livraison. Demandez un devis détaillé afin de comprendre ce que comprend le tarif d’expédition et quels montants figurent sur une autre facture.
Les droits de douane de 3 € s’appliquent en fonction des catégories douanières des articles plutôt que d’un simple décompte des unités physiques. Dans l’exemple publié par l’UE, un chemisier en soie et deux chemisiers en laine constituent deux catégories tarifaires et donnent lieu à 6 € de droits de douane.
Utilisez la structure de déclaration validée pour vos marchandises lors de la préparation de votre budget. Les exemples suivants supposent des marchandises de faible valeur éligibles et des lignes imposables correctement déclarées. Ils indiquent les deux taxes gouvernementales applicables à partir du 1er novembre, hors TVA, frais de transport et frais de service.
|
Lignes douanières imposables |
Droit temporaire |
Frais de traitement |
Frais combinés |
|
1 |
3 € |
2 € |
5 |
|
2 |
6 € |
4 € |
10 € |
|
4 |
12 € |
8 € |
20 |
L’impact devient plus évident dans le cadre d’un flux d’expédition récurrent. Pour 500 envois de particuliers éligibles comportant en moyenne deux lignes facturables chacun, ces deux frais s’élèvent à 5 000 € si votre entreprise les prend en charge. Ce budget indicatif exclut la TVA et tous les autres frais d’expédition. Votre résultat réel dépend des transactions et des déclarations concernées.
Utilisez ce calcul pour réévaluer vos marges et vos accords avec les clients avant d’augmenter vos volumes.
Pourquoi une même commande coûtera plus cher jusqu’en 2026
Prenons l’exemple d’une commande de 100 € comportant trois lignes douanières facturables confirmées. La comparaison ci-dessous isole la valeur des marchandises et les deux frais administratifs pour un envoi de faible valeur éligible. La TVA, les frais de transport, les frais de courtage et les frais de transporteur ne sont pas pris en compte dans cet exemple.
|
Composante de coût |
Jusqu’au 30 juin |
Du 1er juillet au 31 octobre |
À partir du 1er novembre |
|
Valeur des marchandises |
100 € |
100 € |
100 € |
|
Droit temporaire |
0 € |
9 |
9 |
|
Frais de traitement de l'Union |
0 € |
0 € |
6 |
|
Sous-total hors TVA et autres frais |
100 € |
109 |
115 |
En novembre, ces deux frais ajoutent 15 € à cette commande avant les autres frais. Si votre entreprise prend ces frais en charge, cela réduit le montant restant issu de la vente. Si vous les facturez au client, vérifiez le montant total de la commande ou du devis et la manière dont vous expliquez ces frais.
Cet exemple part du principe que la valeur des marchandises et la structure de la déclaration restent identiques tout au long du processus. Votre transporteur ou votre courtier doit confirmer les lignes facturables réelles et la procédure applicable.
Comparez les services en utilisant le coût total de livraison
Un devis de transport moins élevé mérite votre attention, mais une comparaison complète doit inclure ce qui se passe avant et après le transport du colis. Ajoutez les surcoûts liés au carburant et à la destination, les frais de douane, les frais de courtage, les frais de livraison finale et toute subvention d’expédition fournie par votre entreprise.
Tenez compte du travail effectué par votre équipe en cas de problème. Les corrections des fiches produits, les demandes de renseignements sur le dédouanement et les livraisons refusées prennent du temps et réduisent la rentabilité de la vente. Utilisez votre propre historique d’expéditions pour estimer ces coûts.
Pour les destinations récurrentes, élaborez un modèle de coûts pour chaque service que vous utilisez régulièrement. Comparez l’estimation avec la facture finale et expliquez la différence. Le service financier doit également distinguer les taxes récupérables des coûts que votre entreprise prend finalement en charge, en fonction du traitement fiscal applicable.
Cela fournit à votre équipe d’expédition une comparaison utile des services et donne à votre équipe commerciale une base plus solide pour établir des devis à l’intention des clients.
Utilisez une feuille de calcul complète des coûts de livraison
|
Élément de coût |
Éléments à inclure |
Où le vérifier |
|
Transport |
Tarif de base, supplément carburant et supplément de destination |
Devis du transporteur et facture finale |
|
Frais administratifs |
Droits de douane applicables, frais de manutention et traitement de la TVA |
Évaluation par le courtier et vérification fiscale |
|
Services de dédouanement |
Frais de courtage, d’avance et autres frais de service |
Contrat de service et facture |
|
Exécution |
Subventions pour l’emballage, la main-d’œuvre et l’expédition |
Vos registres d'exploitation |
|
Exceptions et retours |
Corrections, refus et gestion des retours |
Historique des expéditions et de l'assistance |
Enregistrez chaque élément une seule fois afin d’éviter de comptabiliser deux fois des frais déjà inclus dans un tarif proposé. Distinguez les montants estimés des montants confirmés et conservez la référence d’expédition reliant le devis, la déclaration et la facture.
Comprendre les trois identifiants de produit
Un identifiant de produit est un code alphanumérique utilisé pour distinguer le produit vendu. Votre code tarifaire permet de classer les marchandises aux fins douanières. Conservez ces deux éléments dans vos registres. Un code tarifaire ne remplace pas la référence du fabricant ni le code-barres.
Commencez par les trois types d'identifiants ci-dessous. Les exemples décrivent le type d'informations à collecter, plutôt que des codes à copier dans votre catalogue.
|
Identifiant |
Exemple |
Exigence générale |
Où le trouver |
|
PID du commerçant |
Référence du magasin ou de la place de marché |
Obligatoire |
Fiche produit du canal de vente |
|
PID du fabricant |
Modèle ou référence |
Obligatoire |
Catalogue du fournisseur ou emballage |
|
PID normalisé |
GTIN, EAN, UPC ou ISBN |
Le cas échéant |
Fiche de code-barres du fabricant |
Vérifiez quelle référence commerçante votre canal de vente utilise avant de mapper une référence interne (SKU). Demandez les références du fabricant à votre fournisseur et conservez la valeur d’origine dans votre fiche produit. Évitez d’attribuer le même numéro de modèle à des produits différents simplement pour remplir un champ.
En l’absence d’identifiant normalisé, le déclarant utilise Y081 selon le cas. Un champ vide nécessite un traitement de déclaration confirmé.
Vérifiez les règles applicables à votre type de produit
Le traitement particulier dépend du code de marchandise applicable. Demandez à votre déclarant de confirmer l’éligibilité à la déclaration PID conventionnelle.
|
Groupe de produits |
Traitement à vérifier |
|
Produits manufacturés ordinaires |
PID du commerçant et du fabricant, ainsi que le PID normalisé s’il existe |
|
Produits artisanaux spécifiés |
Déclaration des PID conventionnels spécifiques aux produits |
|
Produits agricoles non transformés et denrées périssables |
Déclaration des PID conventionnels spécifiques aux produits |
|
Antiquités, œuvres d’art et objets de collection |
Déclaration des PID conventionnels spécifiques aux produits |
|
Dispositifs médicaux |
UDI-DI le cas échéant |
|
Médicaments et produits en vente libre |
Code produit AI 01, le cas échéant |
|
Produits d’occasion, reconditionnés et imprimés à la demande |
Exigences standard en matière d’identifiant unique de produit (PID) |
Utilisez ce tableau pour identifier les fiches produit nécessitant un examen plus approfondi avant l’expédition. Pour les produits réglementés, effectuez également l’examen de conformité du produit prévu à cet effet. Un identifiant douanier ne confère pas l’autorisation de vendre les marchandises.
Créez une fiche produit que votre équipe pourra réutiliser
Conservez ensemble, pour chaque variante, la référence commerçant approuvée, le modèle fournisseur, le code-barres existant, la description, la classification, l’origine et la valeur de vente. Toute modification de la référence fournisseur doit entraîner une vérification des fiches de magasin et d’expédition associées.
Confiez à votre équipe des achats la gestion des références fournisseur, au responsable de la conformité commerciale la vérification de la classification et de l’origine, et à votre équipe d’expédition la vérification de la fiche transmise. Pour les flux de travail via API ou par lots, vérifiez les données qui parviennent au déclarant, y compris les fiches rejetées et corrigées.
Intégrez les responsabilités de paiement dans le contrat client
Un prix client tout compris nécessite un processus opérationnel en arrière-plan. Déterminez qui gère l’importation, qui paie chaque frais et comment le transporteur ou le courtier perçoit le paiement avant de promettre des frais d’importation prépayés.
Passez en revue vos conditions de livraison avec le courtier et le prestataire de services. Si vous utilisez les conditions DDP ou DAP, vérifiez comment le service sélectionné prend en charge les responsabilités convenues à destination. Reflétez ces dispositions dans le devis commercial, les instructions de réservation et la communication avec le client.
Le guichet unique d’importation (Import One Stop Shop, ou IOSS) gère la perception de la TVA pour les envois importés éligibles d’une valeur maximale de 150 €. Vérifiez si votre entreprise ou une place de marché l’utilise et comment l’identifiant est transmis de manière sécurisée à la déclaration.
Les frais de gestion répercutés sur le consommateur lors de la vente font partie de l'assiette de la TVA IOSS. Votre équipe financière ou votre conseiller fiscal doit valider l'intégralité du calcul avant que votre entreprise n'adopte un prix tout compris.
Vérifiez l’origine canadienne avant de vous prévaloir de l’AECG
L’AECG offre un traitement tarifaire préférentiel pour les marchandises éligibles, sous réserve des règles d’origine spécifiques au produit et de la déclaration d’origine requise. L’expédition d’un produit depuis un entrepôt canadien ne suffit pas à elle seule à établir l’origine canadienne.
Conservez les justificatifs fournis par le fournisseur et le fabricant à l’appui de cette allégation. Demandez à votre courtier d’évaluer le traitement tarifaire applicable aux marchandises et la procédure d’importation choisie avant d’inclure une réduction des droits de douane dans le prix facturé à votre client.
La conformité des produits mérite une vérification distincte. Utilisez les ressources «Access2Markets» de l’UE pour identifier les exigences applicables à vos marchandises, puis résolvez toute restriction avec le conseiller approprié. Les identifiants douaniers complets ne remplacent pas les exigences en matière de sécurité des produits ou d’accès au marché.
Déterminez si la gestion des stocks dans l’UE convient à votre entreprise
La demande récurrente en provenance de l’UE justifie de comparer l’expédition directe depuis le Canada au stockage de marchandises à proximité des clients. Le choix approprié dépend du volume, des délais de livraison attendus et du coût total de mise en œuvre de chaque solution.
L’expédition directe permet de conserver les stocks à proximité de votre site canadien et évite de devoir les acheminer vers un autre lieu. Le stockage de stocks dans l’UE entraîne des besoins supplémentaires en matière d’entreposage et de fonds de roulement, tout en modifiant les processus de traitement des commandes et de retours.
Basez votre comparaison sur votre propre profil de demande.
|
Facteur |
Expédition directe depuis le Canada |
Stock détenu dans l’UE |
|
Coût de base |
Expédition internationale et dédouanement pour chaque commande |
Fret à l'arrivée, frais d'importation, stockage, préparation des commandes et livraison locale |
|
Livraison |
Dépend du transit international et du dédouanement |
Dépend des stocks locaux et de la performance logistique |
|
Engagement financier |
Les stocks restent au sein de votre site canadien |
Les stocks nécessitent une allocation et un financement sur un autre site |
|
Retours |
Nécessite un plan de retour international |
Nécessite une inspection, une manutention et une élimination sur place |
Tenez compte des stocks à rotation lente, de la demande saisonnière et du coût de gestion des stocks sur deux sites. Obtenez une évaluation douanière de tout accord de regroupement ou d’entreposage avant de le considérer comme une source d’économies. Le fait de regrouper des colis ne détermine pas, en soi, leur traitement douanier.
Définissez un point de réévaluation en fonction des volumes ou des coûts observés. Une augmentation soutenue des commandes en provenance de l’UE constitue un argument plus solide en faveur d’un changement de modèle opérationnel qu’un pic de ventes ponctuel.
Testez le processus révisé sur un échantillon d’envois
Avant de déployer les changements à l’échelle de votre entreprise, sélectionnez des expéditions représentatives de vos principales destinations et de vos types de transactions. Incluez des exemples avec différents produits, valeurs et conditions de livraison.
Suivez chaque expédition depuis la commande client jusqu’à l’enregistrement, le dédouanement et la facturation. Vérifiez si les informations sur les produits sont correctement transférées, si le responsable reçoit les éventuelles demandes de clarification relatives au dédouanement et si les frais finaux correspondent à l’accord conclu.
Résolvez les anomalies avant de généraliser le processus. Consignez la correction à l’endroit approprié, que ce soit dans la fiche produit, l’intégration, la règle d’enregistrement ou le contrat client. Désignez un remplaçant pour les demandes de dédouanement afin que l’absence d’un employé n’interrompe pas un envoi.
Vérifiez comment votre prestataire de services traite les expéditions enregistrées avant le 1er novembre et déclarées après cette date. Utilisez la date limite confirmée dans vos instructions d’expédition au lieu de supposer que c’est la date d’enregistrement qui détermine les frais.
Préparez chaque équipe avant le prochain cycle de réservation
|
Équipe |
Action |
Vérification de l'état de préparation |
|
Achats et produits |
Compléter les références et les variantes des fabricants |
Les justificatifs du fournisseur correspondent au dossier approuvé |
|
Expédition et courtier |
Confirmation de la procédure, des champs obligatoires et de la facturation |
Les soumissions par un représentant sont acceptées |
|
Responsable informatique ou d'intégration |
Vérifier le mappage des champs et la gestion des erreurs |
Les enregistrements rejetés sont corrigés avant d’être soumis à nouveau |
|
Ventes et finances |
Vérifier les devis, les conditions et le coût total livré |
Les engagements pris envers le client correspondent aux modalités de recouvrement |
|
Opérations |
Désigner les interlocuteurs chargés des formalités douanières et leurs remplaçants |
Les demandes sont transmises à une personne capable de les résoudre |
Suivre les coûts qui n’ont pas été pris en compte dans votre première estimation
Reliez la commande client, la réservation, la déclaration et la facture finale à l’aide d’une référence d’expédition commune. Votre équipe dispose ainsi d’un moyen pratique de retracer un écart de facturation ou un problème de dédouanement récurrent.
Comparez les coûts estimés aux coûts réels, examinez les exceptions douanières, les délais de dédouanement, les corrections manuelles et les frais liés aux retours ou aux refus. Comparez les résultats par destination et par service afin que votre équipe sache où concentrer ses efforts.
Lors du déploiement initial, examinez les exceptions chaque semaine et les coûts avec le service financier chaque mois. Pour les destinations à faible volume, examinez les envois individuels en parallèle des pourcentages. Utilisez ces conclusions pour améliorer le processus avant que le même problème n’affecte un autre client.
Liste de contrôle pour la préparation des expéditions vers l’UE
Utilisez cette liste de contrôle pour vous assurer que votre équipe est prête à enregistrer, dédouaner et rapprocher les expéditions vers l’UE. Attribuez chaque point non résolu à un responsable désigné avant l’expédition.
Informations sur les envois et les produits
☐ Regroupez les expéditions vers l’UE par destination, type de transaction, marchandises, valeur et procédure d’importation.
☐ Vérifiez qui se charge de la déclaration et quels champs relatifs aux produits sont exigés par votre transporteur ou votre courtier.
☐ Remplissez les références du commerçant, les références du fabricant et les identifiants normalisés existants pour chaque variante.
☐ Conservez les justificatifs de classification et d’origine, y compris les pièces justificatives pour toute demande au titre de l’AECG.
Coûts et conditions client
☐ Établissez un devis complet couvrant le transport, les frais d’importation, les services de dédouanement et les éventuelles exceptions.
☐ Faites valider par le service financier le traitement de la TVA et séparez les taxes récupérables des coûts pris en charge par votre entreprise.
☐ Vérifier les devis clients et les conditions de livraison par rapport aux modalités de paiement et de facturation du transporteur convenues.
☐ Confirmer la procédure et les documents requis pour les retours, les refus et tout recouvrement de frais.
Préparation opérationnelle
☐ Tester des réservations représentatives, y compris les soumissions via API ou par lots, le cas échéant.
☐ Vérifiez comment les enregistrements incomplets sont signalés, corrigés et soumis à nouveau.
☐ Relier la commande, la réservation, la déclaration en douane et la facture finale à l’aide d’une référence d’expédition commune.
☐ Désigner les interlocuteurs chargés du dédouanement et leurs remplaçants, puis planifier un examen des premiers envois et des premières factures.
Foire aux questions
Les nouveaux frais s’appliquent-ils de la même manière à tous les envois ?
Non. La transaction, les marchandises, la valeur et la procédure d’importation déterminent le montant des frais. Veillez à distinguer dans votre examen les droits de douane temporaires sur les marchandises de faible valeur, les frais de manutention, la TVA et les frais de transport.
Le regroupement de plusieurs marchandises réduit-il toujours les coûts douaniers ?
Le résultat dépend des transactions sous-jacentes et de la manière dont les marchandises doivent être déclarées. Comparez les économies réalisées sur le transport avec une estimation des frais de douane établie par un courtier avant de modifier votre processus de traitement des commandes.
Devrions-nous changer de prestataire de services d’expédition ?
Commencez par identifier la source du coût ou du retard. De meilleures informations sur les produits ou des modalités de facturation plus claires pourraient résoudre le problème. Comparez les services alternatifs en tenant compte des coûts d’expédition globaux et des normes de livraison attendues par vos clients.
L’IOSS revient-il à payer tous les frais d’importation ?
L’IOSS concerne la perception de la TVA pour les envois importés éligibles. Vérifiez séparément les droits de douane, les frais de manutention et les frais de service lorsque vous convenez du montant total que votre entreprise ou votre client devra payer.
Les produits artisanaux bénéficient-ils d’une exonération générale ?
Considérez le tableau des groupes de produits comme une invitation à vérifier la classification. Procurez-vous les instructions de déclaration applicables à vos marchandises avant de supprimer les identifiants de l'enregistrement.
Quelles questions poser concernant les commandes retournées ?
Demandez une ventilation indiquant les montants récupérables, ceux qui restent à payer et les documents justifiant toute réclamation. Facturez séparément les frais de transport de retour et les frais de manutention. Le remboursement au client et le recouvrement des frais d’importation sont deux processus distincts.
Passez en revue vos expéditions internationales avec Freightcom
Freightcom propose un comparateur de tarifs des transporteurs et des options d’expédition par coursier international pour soutenir votre activité. Présentez vos destinations au sein de l’UE, les valeurs typiques de vos envois, votre gamme de produits et vos exigences de livraison à l’équipe Freightcom afin de découvrir comment Freightcom peut vous aider à maintenir des expéditions efficaces, conformes et abordables.

Sources officielles
Commission européenne : Réforme douanière de l’UE
Conseil de l’Union européenne : Règles en matière de droits de douane pour les petits colis
EUR-Lex : Exigences relatives à l'identifiant des produits en vertu du règlement (UE) n° 2026/1022
Commission européenne : notes explicatives sur la TVA dans le commerce électronique